今回は、ファンド法務ということで、現物不動産をデジタル証券化するまでのプロセスを見てみたいと思います(ST:セキュリティトークン)。
デジタル証券化にはいくつかの方法がありますが、不動産STでは、次の二つのルートが代表的です。
- 会社型SPCルート(GK-TK型)
不動産信託受益権を合同会社に保有させ、その合同会社に対する匿名組合出資持分をST化する - 信託ビークルルート(受益証券発行信託型)
不動産信託受益権をもう一つの信託に入れ、その信託の受益権自体をST化する
本記事では、「A土地」をデジタル証券化するまで、というストーリー仕立てで解説していきたいと思います(※なお、土地だけを証券化することは通常はありません)。
以下、A土地にはテナントがいて、年間賃料収入があるものとします。更地で賃料収入がない場合には、途中の分配原資がなく、主に開発後の収益や売却代金を投資家へ還元する構造になります。
ではさっそく。なお、引用部分の太字、下線、改行などは管理人によるものです。
メモ
このカテゴリーでは、インハウスとしての法務経験からピックアップした、管理人の独学や経験の記録を綴っています。
ネット上の読み物としてざっくばらんに書いており、感覚的な理解を掴むことを目指していますが、書籍などを理解する際の一助になれば幸いです。
共通の出発点:A土地を信託受益権化する
A土地の所有者を「甲社」とします。甲社は、A土地を100億円で保有していました。
運用会社は、A土地について、
- 権利関係の調査
- 土壌汚染・境界等の調査
- テナント・賃貸借契約の確認
- 不動産鑑定
- 将来の賃料・売却価格の予測
- 修繕・管理費等の試算
を行い、「投資商品として成立する」と判断したとします。
第1幕:A土地を信託する
甲社は、A土地を信託銀行Xに信託します。
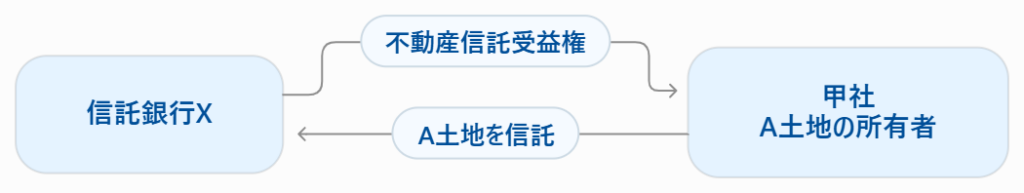
この瞬間、登記上の所有者は信託銀行Xになります。
ただし、信託銀行Xが自分の利益のために土地を所有するわけではありません。信託目的に従い、受益者のためにA土地を管理・処分します。
一方、甲社はA土地そのものに代えて、
A土地の賃料・売却代金等から利益を受ける不動産信託受益権
を取得します。
イメージとしては、
| 信託前 | 信託後 |
|---|---|
| 甲社がA土地を所有 | 信託銀行XがA土地を信託財産として所有 |
| 甲社が直接賃料を受領 | 甲社が信託受益権を通じて収益を受領 |
という変化です。
この最初の信託を、「不動産管理処分信託」や「川上信託」と呼ぶことがあります。
不動産そのものではなく信託受益権にするのは、管理・処分を信託銀行に集約し、証券化・売買を行いやすくするためです。不動産証券化では、現物不動産をそのままSPC等に取得させるより、一度信託受益権化する方法が一般的です。
ここまでは、二つの方式にほぼ共通します。この先でルートが分かれます。
ルート1:合同会社SPCに格納するGK-TK型
第2幕:合同会社Aファンドを設立する
運用会社側は、A土地だけを保有・運用するための合同会社を設立します。ここでは「A土地合同会社」とします。
この合同会社は、他の事業を行わず、A土地の信託受益権を保有するためのSPCです。
甲社は、不動産信託受益権を、A土地合同会社に100億円で売却します。
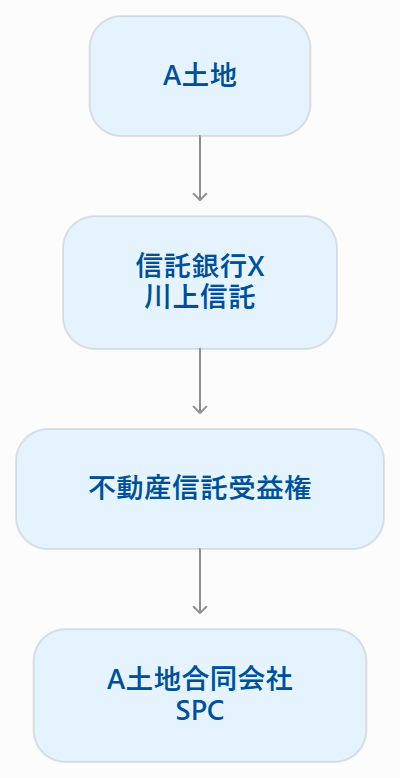
この段階では、
- A土地の登記名義:信託銀行X
- 不動産信託受益権の保有者:A土地合同会社
となります。
第3幕:SPCが資金を集める
A土地合同会社が100億円の信託受益権を購入するとして、資金を
- 銀行借入れ:40億円
- 投資家からの匿名組合出資:60億円
のように調達するとします。
投資家はA土地合同会社の社員になるわけではありません。A土地合同会社との間で匿名組合契約を結び、事業資金を提供します。
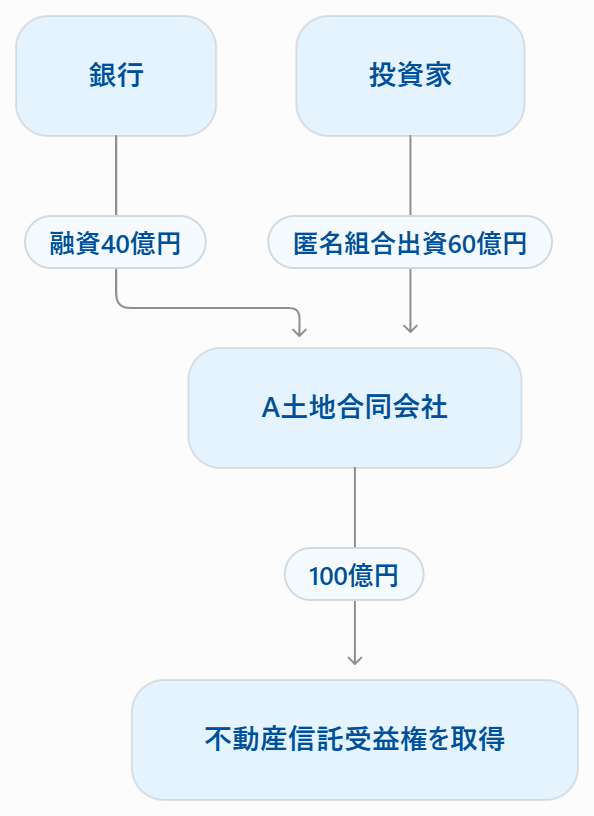
この匿名組合出資持分(TK持分)を、小口化してSTにします。例えば、60億円を1口10万円に分ければ、6万口のSTを発行できます。
投資家が購入するものは、厳密にはA土地の共有持分でも、不動産信託受益権そのものでもありません。
投資家が取得するのは、
A土地合同会社が行う不動産運用事業から、利益の分配を受ける匿名組合出資持分(TK持分)
です。
第4幕:匿名組合出資持分をSTプラットフォームに記録する
証券会社が投資家を募集し、本人確認や適合性確認を行います。
投資家が10万円を払い込むと、その投資家が匿名組合出資持分を1口保有していることがSTプラットフォーム(Progmat等)に記録されます。
この場合、STの法律上の中身は、匿名組合出資持分(TK持分)です。トークン化されて流通可能になるため、原則として金商法上の「電子記録移転権利」となります。
-
-
金商法解説|金商法における「有価証券」の概念とは?~投資性の要件・第1項と第2項有価証券の区別など
続きを見る
金融庁の資料でも、GK-TK型不動産STは、合同会社が不動産信託受益権を保有し、その匿名組合出資持分をST化する方式として整理されています。
第5幕:賃料を投資家に分配する
A土地から生じる収益は、次の順序で流れます。
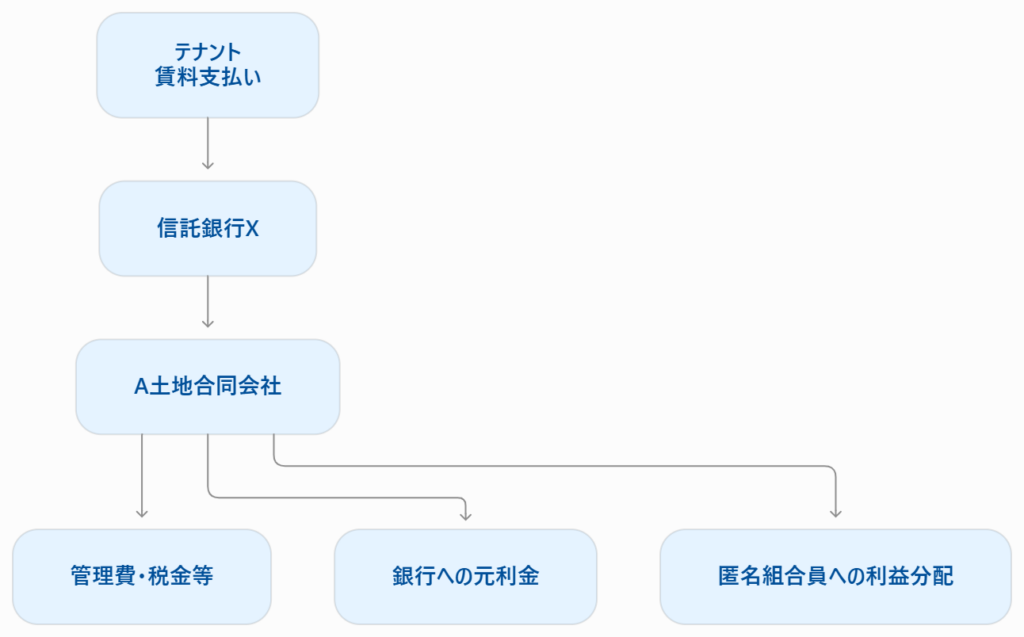
まず、信託銀行Xが賃料を受け取ります。そこから不動産管理費等を控除し、受益者であるA土地合同会社へ信託配当を支払います。
A土地合同会社は、
- SPCの運営費用を支払う
- 銀行借入れの利息・元本を支払う
- 残額を匿名組合員に分配する
という順序で処理します。
最終幕:A土地を売却する
運用期間が終了すると、信託銀行XがA土地を売却します。
売却代金は、
- 信託費用・売却費用
- 銀行借入れ
- その他の優先債務
- 匿名組合員への償還・利益分配
という順序で支払われます。
売却価格が想定より高ければ投資家の収益が増え、低ければ元本割れする可能性があります。
GK-TK型の構造
まとめると、次の二段階となります。
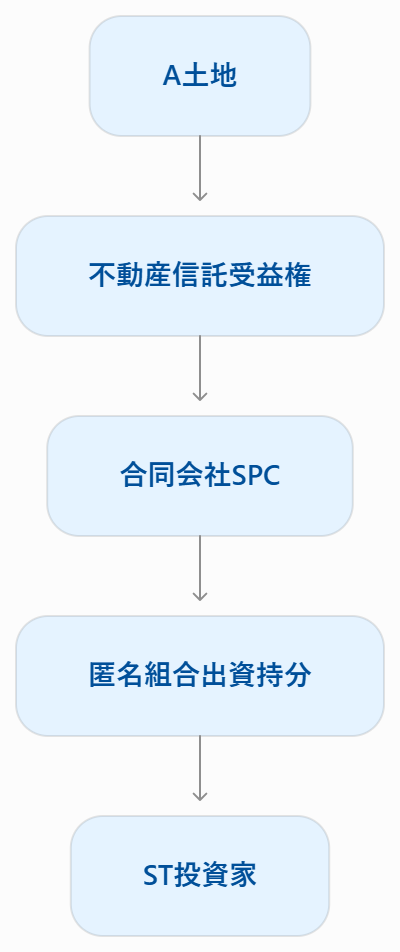
投資家とA土地の間に、ビークルである合同会社(SPC)が入ります。
ルート2:信託自体をビークルにする受益証券発行信託型
こちらは、STプラットフォームを用いた公募不動産STで多く採用されている方式です。
この方式でも、最初にA土地を信託銀行Xへ信託して、不動産信託受益権にします。
異なるのは、その受益権を合同会社に売却するのではなく、もう一つの信託に入れる点です。
第2幕:不動産信託受益権をもう一度信託する
甲社は、不動産信託受益権を信託銀行Yに信託します。
信託銀行Yは、受益証券発行信託の受託者になります。この二つ目の信託を、「川下信託」と呼ぶことがあります。
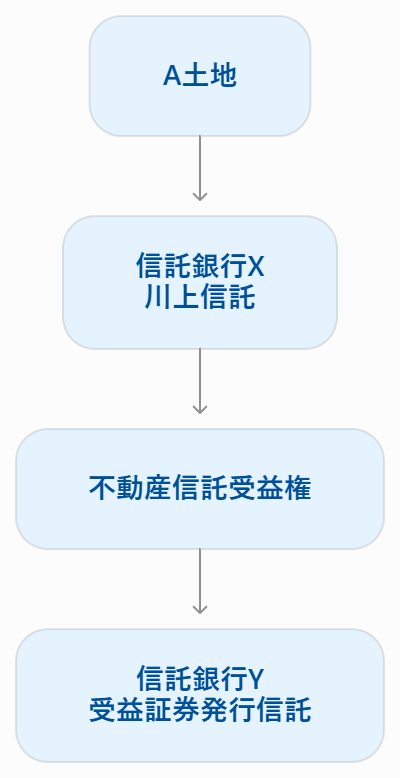
この結果、信託銀行Yは、川下信託の受託者として不動産信託受益権を保有します。
川下信託の財産は、A土地そのものではなく、原則としてA土地の信託受益権です。
理論上は現物不動産を直接、受益証券発行信託に入れることも考えられます。しかし、STプラットフォーム(Progmat等)型の不動産STでは、流通コスト等の理由から、まず不動産信託受益権化し、その受益権を川下信託へ入れる二層構造が基本とされています。
第3幕:川下信託が受益権を小口発行する
信託銀行Yは、川下信託の受益権を、例えば6万口に分割します。
通常の受益証券発行信託であれば、受益権を表示する紙の受益証券を発行する余地があります。しかし、STでは、紙の受益証券を発行せず、受益権を電子帳簿上で管理します。
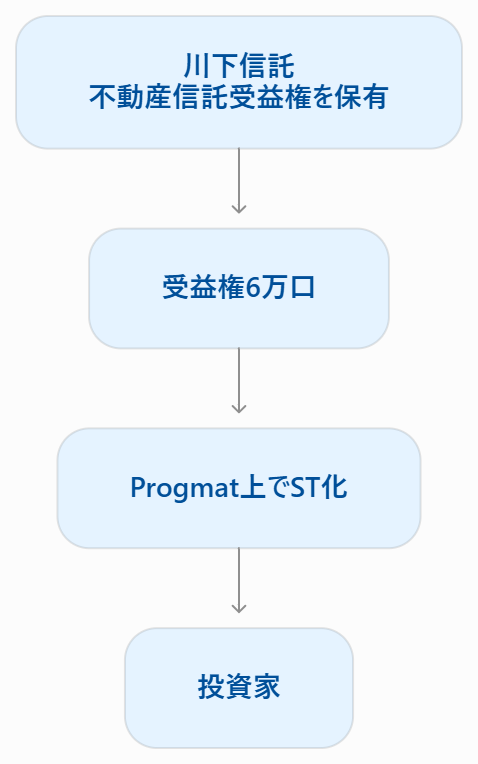
投資家が取得するものは、
A土地の信託受益権を信託財産とする、受益証券発行信託の受益権
です。
つまり「受益権を信託財産とする、もう一つの受益権」という二重構造です。
STプラットフォームは、通常、受益証券発行信託の受益権を電子帳簿上で管理し、STとして流通させる構造を想定しています。
第4幕:投資家がSTを購入する
証券会社が川下信託の受益権を引き受け、投資家に販売します。
投資家が100万円を払い込むと、例えば10口の受益権を取得し、STプラットフォーム上に保有情報が記録されます。
この場合、投資家が持つのは匿名組合出資持分ではなく、川下信託の受益権そのものです。
受益証券発行信託の受益証券は、もともと金商法上の第一項有価証券です(金商法2条1項14号)。その紙を発行せずにトークン化したものなので、法的には「トークン化有価証券」に当たります。
-
-
金商法解説|金商法における「有価証券」の概念とは?~投資性の要件・第1項と第2項有価証券の区別など
続きを見る
第5幕:賃料を投資家に分配する
収益は、二つの信託を通って、投資家へ流れます。
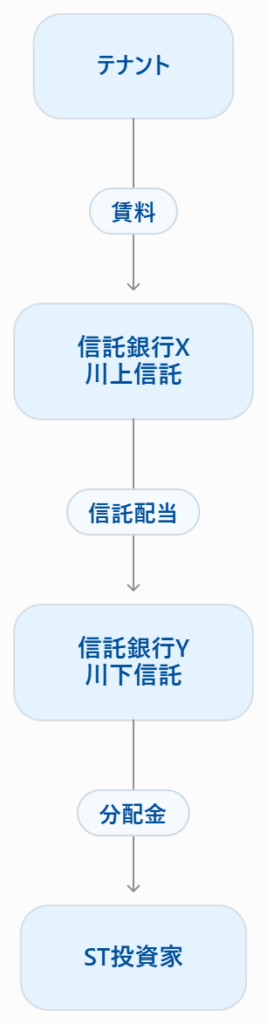
もう少し具体的にいうと、
- テナントが賃料を支払う
- 川上信託が管理費・公租公課等を支払う
- 川上信託が川下信託へ信託配当を支払う
- 川下信託が信託報酬・運用費用等を控除する
- 残額を受益者であるST投資家に分配する
という流れです。
運用会社は、信託銀行に対する運用指図や物件管理方針の策定などを担います。
最終幕:A土地を売却する
運用期間が終了すると、川上信託の受託者である信託銀行XがA土地を売却します。
売却代金は、
- 川上信託から川下信託へ
- 川下信託から最終受益者である投資家へ
と流れ、STが償還されます。
受益証券発行信託型の構造
全体は、次のようになります。
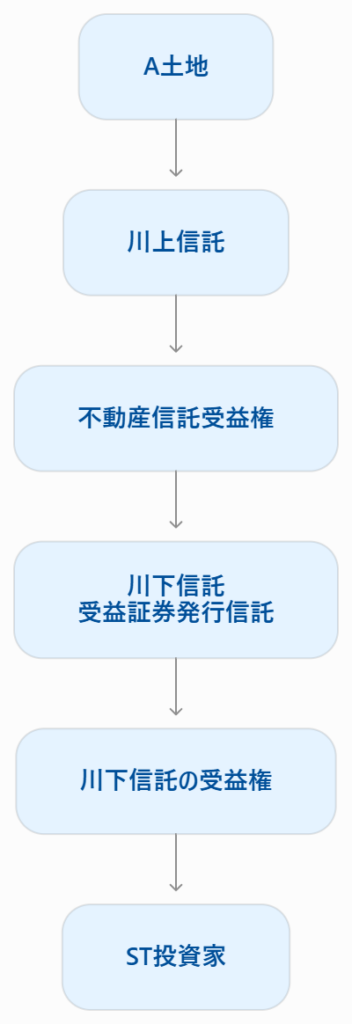
合同会社ではなく、川下信託が、商品発行の中心となるビークルです。
二つの方式の違い
SPC型と信託型の比較
2つの方式の主な違いをまとめると、以下のようになります。
| 項目 | GK-TK型 | 受益証券発行信託型 |
|---|---|---|
| 中心ビークル | 合同会社SPC | 信託 |
| ビークルが保有する資産 | 不動産信託受益権 | 不動産信託受益権 |
| 投資家の権利 | 匿名組合出資持分 | 川下信託の受益権 |
| STの法的分類 | 電子記録移転権利 | トークン化された第一項有価証券 |
| 投資家とビークルの関係 | 合同会社との匿名組合契約 | 信託の受益者 |
| 資産管理主体 | 合同会社+川上信託受託者 | 川上・川下の各信託受託者 |
| 構造の柔軟性 | 比較的高い | 信託契約に従う |
| 主な利用場面 | 私募ファンド的な設計と親和的 | 個人向け公募不動産STで主流 |
SPC型と信託型の本質的な違い
両者の違いは、投資家とA土地の間に置く箱(ビークル)が何か、という点です。
GK-TK型では、A土地の受益権を合同会社という会社の箱(会社型ビークル)に入れ、その会社の事業利益を受ける契約上の持分を投資家に渡します。
受益証券発行信託型では、A土地の受益権を信託という契約上の箱(契約型ビークル)に入れ、その信託の受益権を投資家に直接渡します。
どちらも、一見、A土地を小口化しているように見えますが、実際に小口化しているのは、
- GK-TK型:合同会社に対する匿名組合出資持分
- 信託型:川下信託の受益権
です。
-
-
SPC法務|投資ビークルの種類を解説~会社型SPV・契約型SPVなど
続きを見る
STプラットフォームが登場する位置
どちらの方式でも、STプラットフォームは、A土地を保有するわけではありません。

STプラットフォームが記録する対象が、
- GK-TK型では匿名組合出資持分
- 受益証券発行信託型では受益権
という違いがあるだけです。
したがって、簡潔にまとめると、
A土地そのものを直接トークンに変えるのではない。まずA土地を信託受益権という金融資産に変え、次にそれを合同会社または信託というビークルに入れ、そのビークルから投資家に与えられる権利をST化する。
という、二段階ないし三段階の構造になっています。
補足:「信託を信託する」とはどういうことか
特にわかりにくいのは、ルート2の「受益証券発行信託型」において信託を2回行うという点だと思いますので、この点について補足したいと思います。
”信託を信託する”ことは、法律上可能です。ポイントは、信託受益権それ自体が財産的価値を持つ権利であり、さらに別の信託の信託財産にできるということです。
また、川上信託と川下信託の受託者は、別の信託銀行でも、同じ信託銀行でも構いません。ただし、同じ信託銀行の場合、利益相反の問題はあります。
「信託を信託する」とは?
”信託を信託する”といっても、厳密には、A土地を二度信託するわけではありません。
1回目に信託するのはA土地です。
これに対して、2回目に信託するのは、1回目の信託によって生まれた「不動産信託受益権」です。
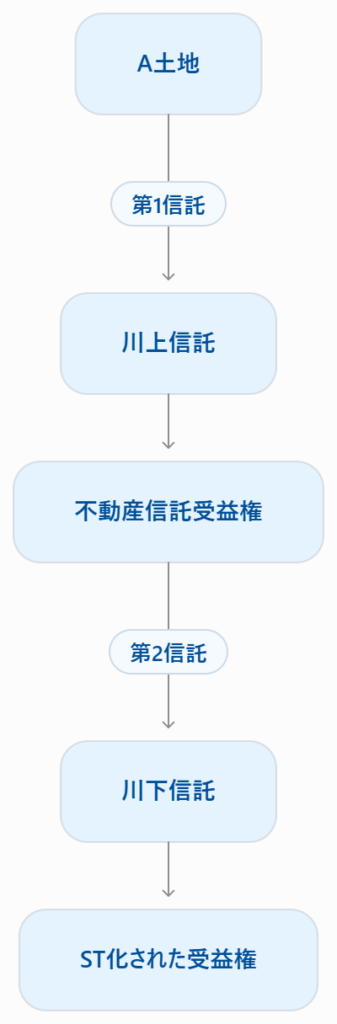
例えば、甲社がA土地を信託銀行Xに信託すると、甲社は不動産信託受益権を取得します。
この受益権には、
- A土地の賃料等から配当を受ける権利
- A土地の売却代金から給付を受ける権利
- 一定の指図・承認を行う権利
などが含まれます。
この受益権自体が財産ですから、甲社はそれを信託銀行Yへ信託できます。
その結果、信託銀行Yは、
川下信託の受託者として、川上信託の受益者になる
という関係になります。
なぜ二重にするのか
ここで、「最初からA土地を受益証券発行信託に直接入れればよいのではないか」という疑問も生じるかもしれません。
たしかに、理論上は、現物不動産を直接、受益証券発行信託の信託財産にすることも考えられます。しかし、実務上は、役割を二つに分ける方が扱いやすいとされています。
川上信託の役割
川上信託は、不動産そのものの管理を担当します。
つまり、
- A土地の登記名義
- テナントとの賃貸借関係
- 賃料の収受
- PM・BM会社との契約
- 修繕・管理
- 最終的な売却
などです。
川下信託の役割
川下信託は、投資商品としての管理を担当します。
つまり、
- STの発行
- 受益権の小口化
- 投資家の原簿管理
- 優先・劣後構造の設定
- ローン受益権等の設定
- 分配金・償還金の計算
- 開示・会計・監査対応
などです。
要するに、
川上信託は「不動産を管理する器」、川下信託は「金融商品を発行する器」
という役割分担で、2つに分けた方がやりやすい、ということです。
このように、現物不動産を直接川下信託に入れることは理論上可能ではあるものの、ファンド運営事務や流通コストの観点から、実際には、不動産信託受益権を川下信託財産とする方式が基本とされています。
受託者は別の信託銀行でなければならないか
それぞれの受託者は、同じ信託銀行でも、別の信託銀行でも可能です。
01. 受託者が別々の場合
この場合、
- 川上受託者:信託銀行X
- 川下受託者:信託銀行Y
であり、信託銀行Yが、信託銀行Xに対する不動産信託受益権を保有します。
02. 受託者が同じ場合
この場合、
- 川上受託者:信託銀行X
- 川下受託者:同じ信託銀行X
となり、一見すると、「信託銀行Xが、自分に対する受益権を自分で保有している」ように見えます。
ただし、法的・会計的には、
- 川上信託の受託者としての地位
- 川下信託の受託者としての地位
- 信託銀行自身の固有財産
は、区別して管理されます。
同じ法人であっても、信託ごとに別個の信託財産として分別管理されます。
イメージとしては、同じ信託銀行の内部に、
- A土地管理処分信託口
- A土地ST受益証券発行信託口
- 信託銀行自身の銀行勘定
という別々の箱が存在する形です。
同じ受託者(信託銀行など)であっても、川上信託と川下信託は、あくまでも、異なる信託契約・異なる信託財産です。
同じ受託者にするメリット
同じ信託銀行が両方を担当すると、
- 川上・川下間の資金移動や報告を連携しやすい
- 物件情報・賃料情報の受渡しがしやすい
- 信託契約の整合を取りやすい
- 売却・分配・償還を一体的に処理しやすい
- 関係者間の調整コストを下げられる
- ST基盤(プラットフォーム)との接続や原簿管理を集約できる
といったメリットがあります。
特に、AM会社、受託者(信託銀行)、証券会社などが同一グループによる一体的な案件である場合、同じ信託銀行に集約することの合理性が高くなるといえます。
同じ受託者にする場合の利益相反
一方で、同じ信託銀行が複数の立場を兼ねるため、利益相反への対応が必要になります。
例えば、A土地に問題が発生した場合、
- 川上受託者としてどう管理するか
- 川下受託者として投資家の利益をどう守るか
- 貸付人や他の受益者との関係をどう調整するか
という複数の立場が生じます。
そのため、実務上は、
- 信託財産・勘定の分別
- 部門間の情報管理
- 利益相反管理規程
- アセット・マネージャーへの運用判断の委託
- 独立した受益者代理人の設置
- 利益相反関係の開示
- 一定の取引についての承認手続
などの対策を行うことになります。
03. 受託者を異なる金融グループに振り分ける場合
異なる金融グループの信託銀行が川上・川下を担当することも可能です。
既存の川上信託をそのまま利用する場合
A土地が以前から信託されており、川上受託者が信託銀行Xである場合、ST化のためだけに川上信託を解約・再設定するのはコストと手間がかかります。
そこで、
- 既存の川上受託者:信託銀行X
- ST発行の川下受託者:信託銀行Y
とすることがあります。
得意分野が異なる場合
信託銀行ごとに、
- 不動産管理処分信託
- 受益証券発行信託
- ST原簿管理
- カストディ
- ST基盤(プラットフォーム)との接続
- 大口証券会社との連携
の経験・体制が異なります。
そのため、不動産管理はX銀行、ST発行・原簿管理はY銀行といった役割分担も考えられます。
商品組成者との取引関係
運用会社、売主、レンダー、販売証券会社などとの既存取引関係により、異なる金融グループを組み合わせることもあります。
どれが通常か
「必ず同一銀行」「原則として別銀行」といった、明確な決まりはありません。
実際には、
- 既存の川上信託がある案件:別の受託者になる可能性が高まる
- 新規に全体を組成する案件:同一受託者に集約しやすい
- グループ一体案件:同一グループに集約しやすい
- 外部運用会社・複数証券会社の案件:金融グループをまたぎやすい
という傾向が考えられます。
したがって、受託者の選択は、資本系列だけでなく、
既存信託の有無、信託銀行の受託体制、ST基盤との接続、コスト、レンダー・証券会社との関係、利益相反管理
を総合して決まるもの、といえます。
要するに、二重信託は「同じ土地を二回預ける」のではなく、第1信託から生じた受益権を、第2信託の商品設計材料として預ける仕組みです。そして、受託者は同じでも異なってもよく、実際の案件でも、同一の信託銀行が両方を担当しているケースもあります。
結び
今回は、ファンド法務ということで、現物不動産をデジタル証券化(STO)するまでのプロセスを、ストーリー仕立てで見てみました。
SPC・ファンド法務の関連記事一覧はこちら
-

-
SPC・ファンド - 法律ファンライフ
houritsushoku.com
【PR】管理部門・士業特化の転職エージェント / 下のバナーから相談フォームに進めます(無料)

[注記]
本記事を含む一連の勉強記事は、過去の自分に向けて、①自分の独学や経験の記録を見せる、②感覚的な理解を伝えることを優先する、③細かく正確な理解は書物に譲る、ということをコンセプトにした読みものです。ベテランの方が見てなるほどと思うようなことは書かれていないほか、業務上必要であるときなど、正確な内容については別途ご確認ください。また、法改正をはじめとした最新の情報を反映しているとは限りませんので、ご注意ください。
ファンド法務に関するその他の記事(≫Read More)
主要法令等・参考文献
主要法令等
参考資料
- SPVスキーム持分に係るモデル契約|第二種金融商品取引業協会HP
- LPS法の解説|経産省HP
- 投資事業有限責任組合契約書例及びその解説〔令和7年版〕|経産省HP
参考文献
当サイトではアフィリエイトプログラムを利用して商品・サービスを記載しています
参考文献image


 ポチップ