今回は、金融商品取引法ということで、投資運用業について見てみたいと思います。
金商法における4つの「業」の区分(①第一種金融商品取引業、②第二種金融商品取引業、③投資助言・代理業、④投資運用業)のうち、投資運用業は、投資家から資金や権限を預かって自らの判断で運用を担うものです。
本記事は、金商法における投資運用業の定義、4つの具体的なタイプ、課される受託者責任や行為規制などについて詳しく解説します。
ではさっそく。なお、引用部分の太字、下線、改行などは管理人によるものです。
メモ
このカテゴリーでは、インハウスとしての法務経験からピックアップした、管理人の独学や経験の記録を綴っています。
ネット上の読み物としてざっくばらんに書いており、感覚的な理解を掴むことを目指していますが、書籍などを理解する際の一助になれば幸いです。
投資運用業とは:なぜ規制が厳しいのか
投資運用業とは、他人の財産について、金融商品の価値等の分析に基づく投資判断を行い、有価証券やデリバティブ取引等に対する投資として運用(その指図を含む)を行う業務を指します。
自ら投資判断を行い、他人の財産を直接動かす立場にあるため、顧客に対する受託者責任(Fiduciary Duty)の保持が根幹に置かれています。
そのため、金商法上の参入規制は第一種金融商品取引業に準じて厳しく、内閣総理大臣の登録が必要とされるほか、最低資本金5,000万円の維持や、取締役会・監査役等を設置した高度な法人体制などが求められます。
投資運用業の4つのタイプ
金商法2条8項および28条4項において、投資運用業は、主に以下の4つの行為類型に分かれています。
▽金商法28条4項
4 この章において「投資運用業」とは、金融商品取引業のうち、次に掲げる行為のいずれかを業として行うことをいい、銀行、協同組織金融機関その他政令で定める金融機関が、当該行為のいずれかを業として行うことを含むものとする。
一 第二条第八項第十二号に掲げる行為
二 第二条第八項第十四号に掲げる行為
三 第二条第八項第十五号に掲げる行為
-
-
金商法解説|「金融商品取引行為」の概念と18の具体的な類型~4つの「業」区分との関係など
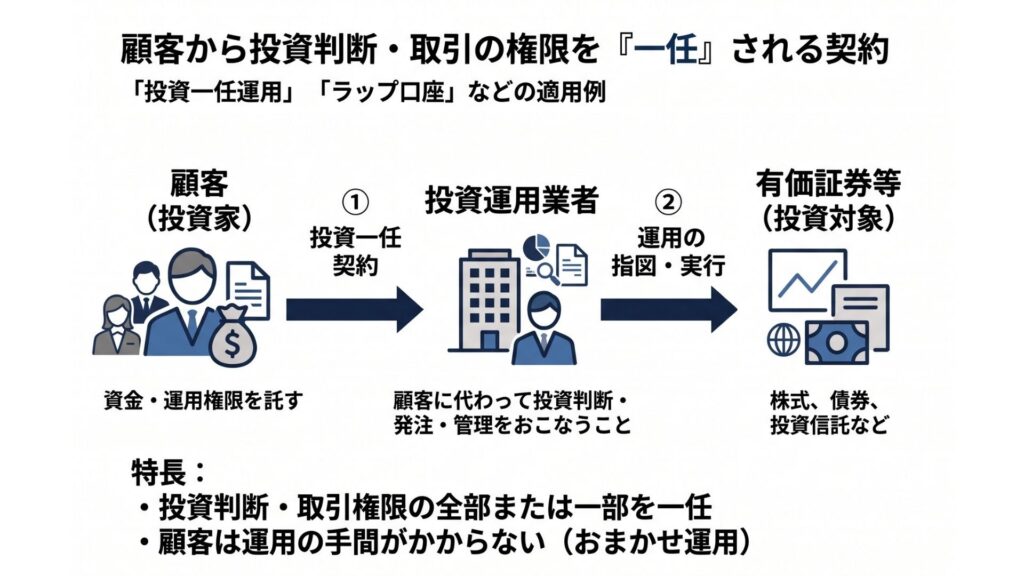
① 投資一任契約に係る業務(法2条8項12号ロ)
顧客から金融商品の価値等の分析に基づく投資判断の全部または一部を一任され、投資に必要な権限の委任を受けて行う運用業務です。
一般的に、投資一任運用やラップ口座などがこれに該当します。
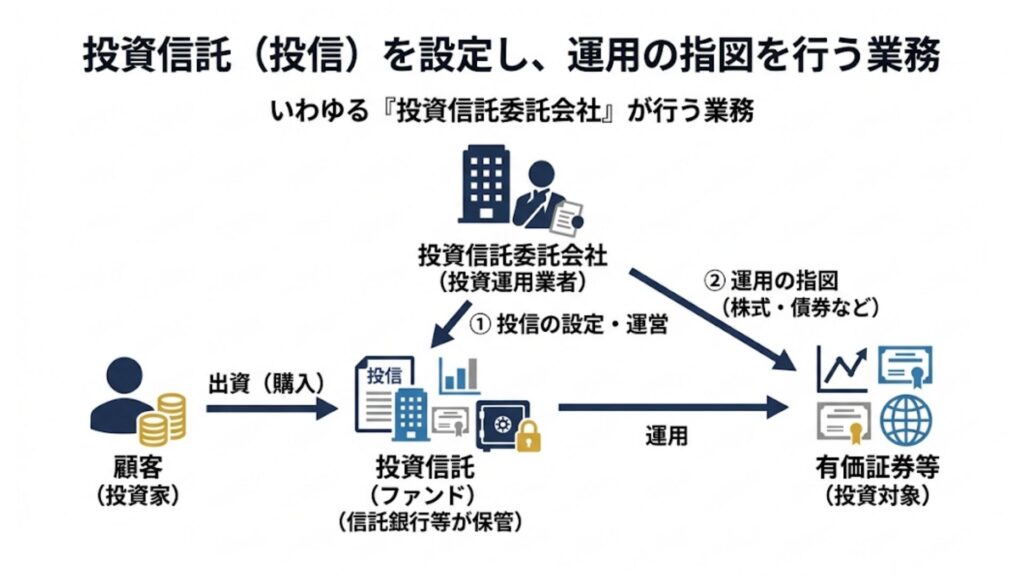
② 投資信託委託業(法2条8項14号)
投資信託(証券投資信託など)の委託者(投資信託委託会社)として、受益者から拠出された信託財産について有価証券等への運用指図を行う業務です。
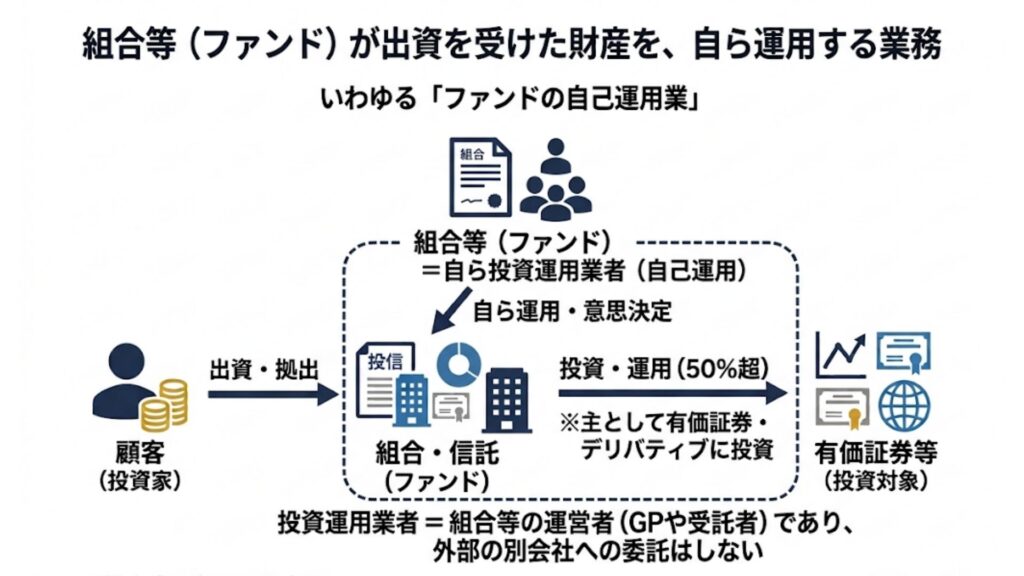
③ ファンドの自己運用業(法2条8項15号)
組合(民法上の組合、商法上の匿名組合、投資事業有限責任組合など)や信託の枠組みを通じて出資・拠出を受けた財産を、主として(財産の50%超)、有価証券やデリバティブ取引に投資・運用する行為です。
Memo: いわゆる「GK-TKスキーム」の位置付け
いわゆるGK-TKスキーム(合同会社・匿名組合スキーム)は、投資運用業の4つのタイプのうち、このファンドの自己運用(自己運用業)に該当します。
1. なぜ「ファンドの自己運用」に分類されるのか
GK-TKスキームの法的構造は、以下のようになっています。
- GK(合同会社):匿名組合(TK)契約の営業者(ファンドの運営者・発行者)
- 投資家:匿名組合(TK)契約の出資者(匿名組合員)
- TK出資持分:金商法第2条第2項第5号が定める「集団投資スキーム持分」(みなし有価証券)
GK(営業者)がTK出資者から集めた出資財産を充てて、主として有価証券(不動産信託受益権や株式・社債等)やデリバティブ取引に投資・運用する行為は、「出資を受けた金銭等を自ら運用する行為」に該当するため、金商法上は、ファンドの自己運用(2条8項15号)として位置づけられます。
2. 実務上の取扱い(ライセンス回避のパターン)
しかし、箱(ビークル)に過ぎないGK自身が、資本金5,000万円や厳格な人的構成が求められる投資運用業の登録を受けることは、現実的に困難です。そのため、実務上は、以下のいずれかの手法で規制に対応します。
- 適格機関投資家等特例業務(法63条)の届出:
出資者にプロ投資家(適格機関投資家1名以上+一般投資家49名以下)を入れることで、投資運用業の登録ではなく、届出のみで自己運用を行う方法です(後述)。 - 自己運用の外部委託の特例(定義府令16条1項10号):
GKがファンド財産の運用権限の全部を、登録を受けた別の投資運用業者(投資一任業者)に投資一任契約で委託する方法です。- この場合、GK自身は投資運用業の定義から除外され、委託を受けた運用会社が、上記の投資一任契約に係る業務(12号ロ)として運用を担うことになります
なお、GK-TKで投資する対象が、有価証券(信託受益権等)ではなく、不動産現物などの場合は、金商法上の投資運用業(有価証券・デリバティブの運用)の対象外となり、不動産特定共同事業法(不特法)等の別規制が適用されます。
-
-
SPC法務|ファンド実務の基本「TK出資」(匿名組合出資)とは~GK-TKスキームの仕組み・メリットなど
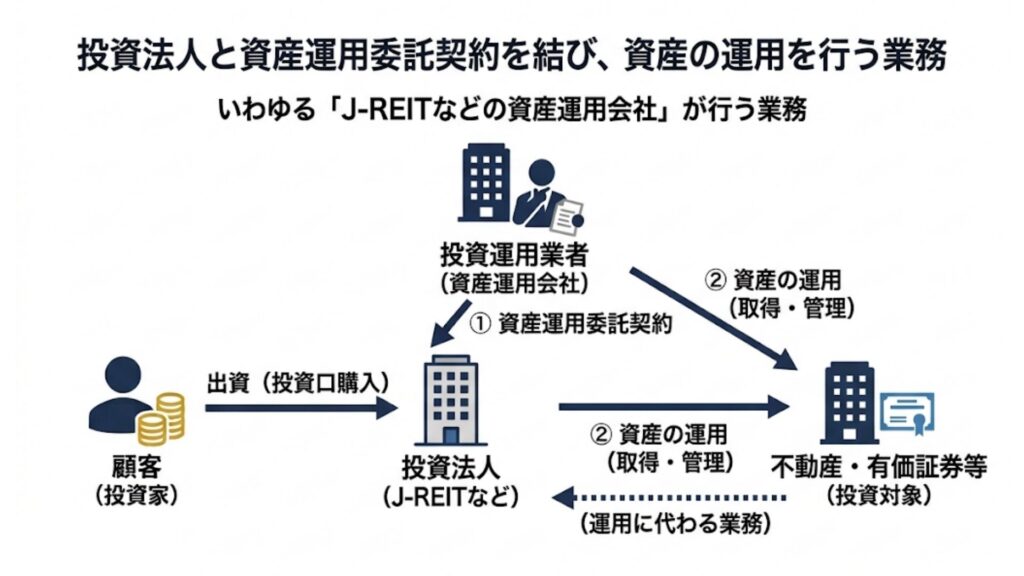
④ 投資法人資産運用業(法2条8項12号イ)
J-REITなどの登録投資法人と資産運用委託契約を締結し、投資法人に代わって資産の運用業務を行う行為です。
投資運用業者に課される受託者責任と規制内容
金商法における投資運用業は、前述のように、投資家から資金や運用権限を一任されて有価証券やデリバティブ取引等への投資運用(指図を含む)を行う業務です。
他人の財産を直接動かす立場にあることから、金商法上、第一種金融商品取引業に準じる厳格な参入規制(登録要件)および行為規制(受託者責任・利益相反防止策等)が課されています。
以下、投資運用業に係る参入規制よび行為規制の、体系と具体的内容を詳述します。
投資運用業の参入規制(登録要件)
投資運用業を行うには、内閣総理大臣(実務上は管轄財務局長)の登録を受ける必要があります(法29条)。
▽金商法29条
(登録)
第二十九条 金融商品取引業は、内閣総理大臣の登録を受けた者でなければ、行うことができない。
登録審査においては、金商法29条の4等に定める以下の登録拒否要件をすべてクリアする必要があります。
投資運用業の主な参入(登録)要件
| 項目 | 法的要件および内容 |
|---|---|
| ① 組織形態(法人格) | 原則として株式会社(取締役会+監査役または委員会設置) |
| ② 最低資本金 | 5,000万円以上(純財産額も5,000万円以上維持が必要) |
| ③ 人的構成 | 金融商品取引業を適確に遂行するに足りる人的構成(知識・経験) |
| ④ 拠点要件 | 国内営業所・事務所の設置(投信委託業務等) |
| ⑤ 主要株主・兼業規制 | 主要株主の欠格排除、兼業範囲制限(他業リスクの遮断) |
⑴ 組織形態・機関設計要件(法29条の4第1項5号イ)
個人や持分会社(合同会社等)による参入は認められず、株式会社であることが必要です(株式会社要件)。
原則として、取締役会および監査役または委員会(指名委員会等・監査等委員会)を設置した会社でなければなりません(機関設計)。
投資信託委託会社や資産運用会社として投資運用業を行う外国法人の場合、国内に営業所・事務所(日本支店等)を設置していることが求められます(国内拠点要件。投信法3条3号等)。
⑵ 財産的基礎(財務要件)(法29条の4第1項4号・5号ロ、令15条の7第1項3号)
資本金の額(出資の総額)が5,000万円以上であることが必要です(最低資本金額)。
直近の貸借対照表における純財産額(純資産額)が5,000万円以上維持されている必要があります(最低純財産額)。
第一種金融商品取引業と異なり、自己資本規制比率(120%維持)の算出・提出義務は課されませんが、常時5,000万円以上の純財産額を維持することが義務付けられます。
⑶ 人的構成要件(Fit & Proper原則)(法29条の4第1項1号ニ、業府令13条)
投資運用業を適確に遂行するに足りる人的構成(役職員の知識・能力・経験および組織・コンプライアンス体制)を有することが厳格に審査されます。
- 重要な使用人の配置:
運用部門を統括する者、投資判断を行う者、コンプライアンス・リスク管理を統括する者などの重要な使用人が確保されており、かつ欠格事由に該当しないことが要件となります。 - 特定アセットの体制要件:
不動産を投資対象とする不動産関連特定投資運用業を行う場合は、国土交通省の総合不動産投資顧問業者登録または同等の業務遂行能力が追加的に求められます。
⑷ 主要株主要件および兼業規制(法29条の4第1項5号ニ・ホ、法35条)
総株主の議決権の20%(一定の場合15%)以上を保有する主要株主に、反社会的勢力や暴力団関係者、重大な法令違反者が含まれていないことが求められます(主要株主規制)。
他業の危険・損失が運用業務に及ぶことを防ぐため、原則として金商法第35条に規定される付随業務・届出業務・承認業務以外の他業の兼業が制限されます(兼業範囲の制限)。
投資運用業の行為規制
投資運用業者は、一般の金融商品取引業者に適用される共通ルールに加え、金商法第3章第2節および第6章第1節(法42条〜法42条の8)において、受託者責任(Fiduciary Duty)に基づく厳格なルールが適用されます。
⑴ 受託者責任の根本となる3大原則(通則)
受託者責任の根本として、以下3つの規定を挙げることができます。
- 誠実公正義務(法36条1項):顧客に対して誠実かつ公正に業務を遂行しなければならない一般的義務
- 忠実義務(法42条1項):権利者(投資家・受益者・投資法人等)のために忠実に投資運用業を行わなければならない義務。利益相反が生じる状態を回避し、権利者利益を最優先する姿勢が求められます。
- 善管注意義務(法42条2項):権利者に対し、プロの運用者として善良な管理者の注意をもって投資運用業を行わなければならない義務
⑵ 利益相反防止・不公正取引の禁止規定(法42条の2、業府令130条)
利益相反や不公正な運用を未然に防止するため、以下のような行為が禁止されています。
⑶ 財産管理・運用権限に関する規制
自己執行義務と運用委託制限(法42条の3)
運用業者は原則として自ら運用を行う義務(自己執行義務)を負います。
運用の委託は、契約上の定めがあり、登録投資運用業者や外国投資運用業者等の一定の委託先に限られ、すべての運用財産に係る運用権限の全部委託は禁止されます。
分別管理義務(法42条の4)
組合やファンドの自己運用業務(2条8項15号)を行う場合、出資された運用財産と自社の固有財産、および他の運用財産とを区分して管理しなければなりません。
金銭・有価証券の預託・貸付の禁止(法42条の5、法42条の6)
投資一任契約や投資法人資産運用業において、運用業者自身が顧客から金銭・有価証券の預託を受けたり、貸付けを行ったりすることが禁止されています。
顧客資産の横領・流用を防ぐため、資産は信託会社・信託銀行(受託者)や資産保管会社へ直接分別預託させるスキームが義務付けられています。
⑷ 情報開示・報告義務(法42条の7)
運用財産について、原則6か月に1回以上(年金基金等の場合は3か月に1回以上)、権利者に対して運用報告書を作成・交付しなければなりません(運用報告書の定期交付)。
また、ファンドの自己運用業務(2条8項15号)を行う投資運用業者は、作成した運用報告書を遅滞なく内閣総理大臣(財務局)へ届け出る必要があります(当局への届出)。
⑸ 弊害防止措置(法44条、法44条の2、法44条の3)
グループ会社(親法人等・子法人等)や第一種金融商品取引業等の他部門が存在する場合、他部門の利益(証券引受や融資回収等)のために運用財産に不必要な取引を行わせることや、親・子法人等の主幹事案件の株価形成を狙った作為的運用が固く禁止されています。
プロ向けファンド等の特例制度(参入緩和制度)
プロ投資家(適格機関投資家など)を対象とする運用については、柔軟なファンド組成や投資機会の拡大を図る観点から、一部の登録要件や手続が緩和されています(参入要件の緩和制度)。
適格投資家向け投資運用業(法29条の5)
顧客が適格投資家(特定投資家、3億円以上の金融資産を有する個人等)のみで、運用財産総額が200億円以下の場合、最低資本金・純財産額が1,000万円に緩和され、取締役会設置要件も免除(監査役設置等で可)されます。
適格機関投資家等特例業務(法63条)
出資者に1名以上の適格機関投資家と49名以下の一般投資家のみが含まれる集団投資スキーム(ファンド)の自己運用業務については、登録に代えてあらかじめ届出を行うことで業務を行うことが可能です。
結び
金商法における投資運用業は、投資家から託された財産を運用するという役割の重さから、高い忠実義務・善管注意義務や利益相反取引の禁止、分別管理といった受託者責任を中心とする、厳格な規制体系が敷かれています。
投資信託、ファンド、投資一任など、多様な投資スキームの背景には、投資運用業者がこれらの法的ルールに従って資産を管理・運用する仕組みが組み込まれています。
今回は、金融商品取引法における投資運用業について見てみました。
金融商品取引法の関連記事一覧はこちら
-
-
金融商品取引法 - 法律ファンライフ
houritsushoku.com
【PR】管理部門・士業特化の転職エージェント / 下のバナーから相談フォームに進めます(無料)

[注記]
本記事を含む一連の勉強記事は、過去の自分に向けて、①自分の独学や経験の記録を見せる、②感覚的な理解を伝えることを優先する、③細かく正確な理解は書物に譲る、ということをコンセプトにした読みものです。ベテランの方が見てなるほどと思うようなことは書かれていないほか、業務上必要であるときなど、正確な内容については別途ご確認ください。また、法改正をはじめとした最新の情報を反映しているとは限りませんので、ご注意ください。
金商法(業規制)に関するその他の記事(≫Read More)
主要法令等・参考文献
主要法令等
当サイトではアフィリエイトプログラムを利用して商品・サービスを記載しています
参考文献image

